

ミサキの0からクリプト|第18話
 塾長(黒田慎吾)プロフィールを見る
 塾長(黒田慎吾)
ビットコイン予備校の運営者兼相談役。
Web事業運営とクリプト実務を経験し、目立つ数字や高利回りを先に見て出口確認が遅れた自身の失敗を、初心者に繰り返させないために相談に乗っている。答えを急がせず、ミサキが自分で確認質問を作れるように、順番を整えることを大事にしている。
© 2026 ビットコイン予備校. キャラクター画像の無断転載・改変・二次利用を禁止します。
画面を押すと閉じますミサキプロフィールを見る
 ミサキ
資産運用を学び始めた会社員。
NISAなどはすでに始めているが、暗号資産は未購入・未経験。分からないことをそのまま質問できる一方、大きな数字を先に比較してしまう癖がある。塾長とは初心者向けの勉強会で知り合って数か月になる。
© 2026 ビットコイン予備校. キャラクター画像の無断転載・改変・二次利用を禁止します。
画面を押すと閉じます第17話で、自分も銀行の窓口ですすめられた投資信託をそのまま選んでいて、それが成長投資枠に入っていたと知ったミサキが、翌日の金曜の仕事帰り、駅ビルのカフェで、選ぶときに確かめることをメモ帳に書き出す場面です。
「0番は、これ」。ここ二週間で知ったことを並べたミサキは、いちばん上に一行を書き足します。
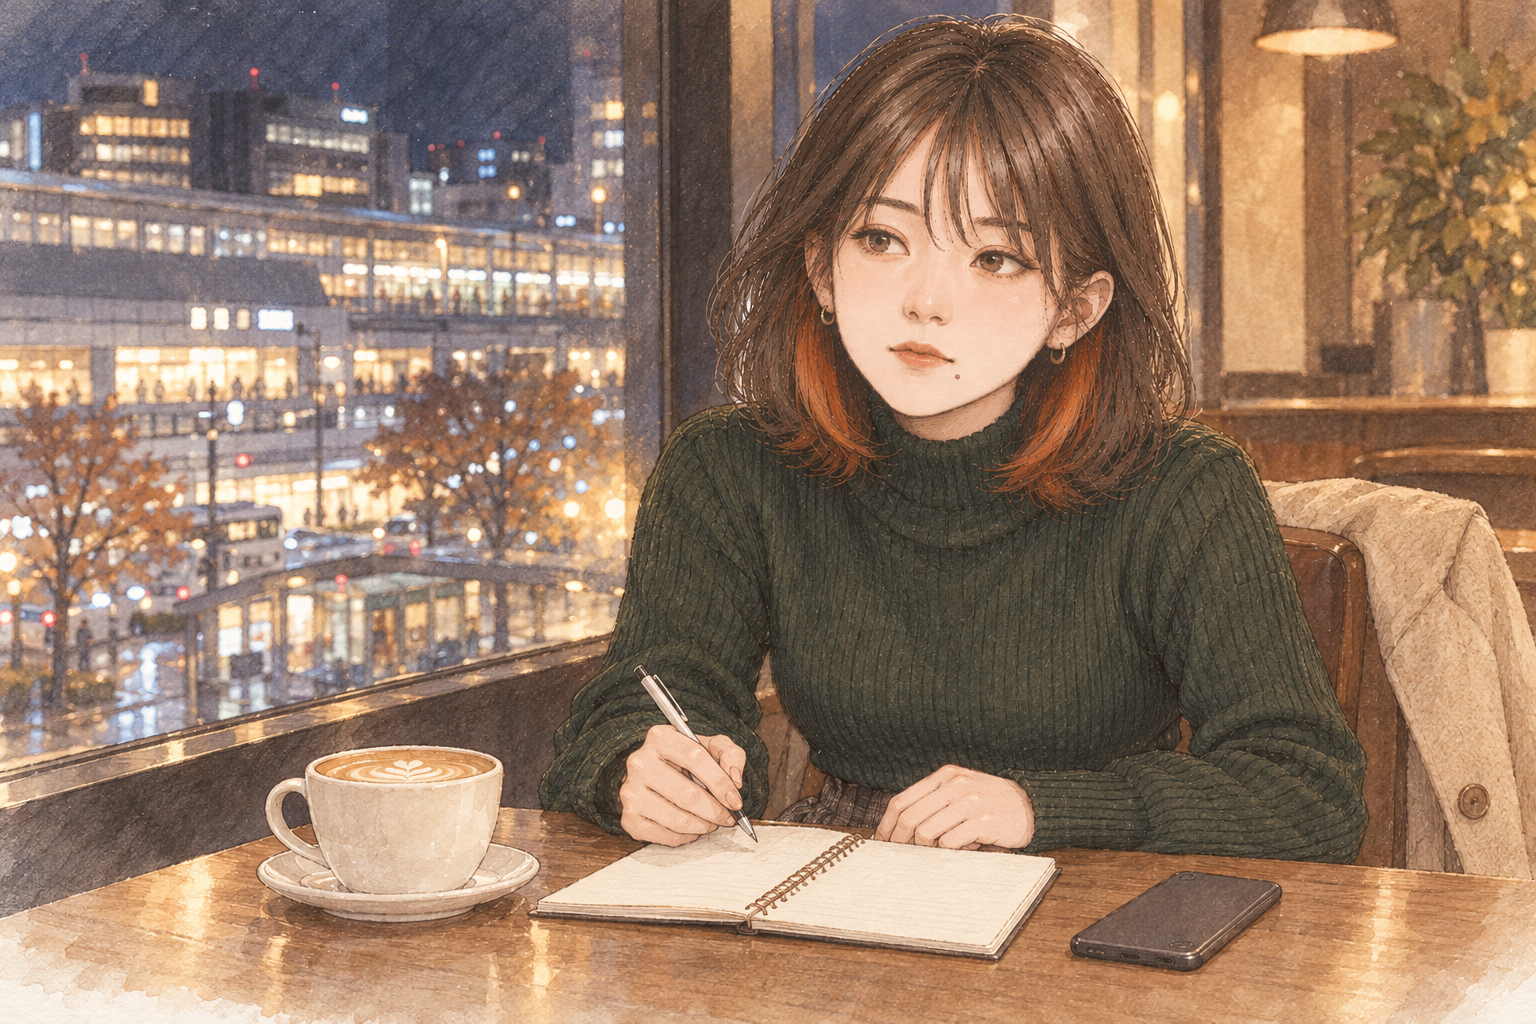
晩秋の金曜の夜。改札を出たミサキは、まっすぐ帰らずに、駅ビルのカフェに入った。
窓際の席にカフェラテを置いて、バッグからいつものメモ帳を出す。
開いたページには、火曜の夜に学習スペースで書いた一行が残っていた。「毎月入るお金=増えた分、とは限らない」。
昨日の夜、自分のNISAの画面を見ながら思ったことが、まだ頭にある。もし選び直すなら、今度は何を見て選べばいいんだろう。
 ミサキ
よし。
一回、全部書き出してみよう
新しいページのいちばん上に、「選ぶ前に確かめること」と書く。その下に、ここ二週間で知ったことを、思い出した順に並べていった。
「1.手数料。買うときの分と、持っている間ずっと引かれる分」。母の書類で、手数料の欄が二つあったのを数えた日のことだ。
「2.中身。何に投資しているか。交付目論見書の『ファンドの目的・特色』」。新幹線の中で、母の書類の写真を見返した。
「3.自分の言葉で説明できるか」。塾長の長い説明を、「詰め合わせ」と言い換えたときのことを思い出して、少し笑った。
 ミサキ
……でも、私がいちばんやりがちなのは、これじゃないな
ミサキは「1」の上に、小さく一行を書き足した。「0.大きい数字から比べない」。
年120万円と240万円を見て、「倍ならお得」と言いかけたのは、つい昨日のことだ。
メモを見ながら、スマートフォンで金融庁のNISAのページを開いた。つみたて投資枠で買える商品の概要の資料に、条件が並んでいる。「販売手数料は0%」。その少し上に、「毎月分配型でない」。
ミサキ毎月分配型でない、って……
条件のほうに、書いてあるんだ
火曜の夜に、学習スペースで塾長と見た母の「分配金のお知らせ」が浮かんだ。ミサキはしばらく、その一行を見ていた。
自分の画面に戻る。昨日見たとおり、つみたて投資枠の棒は空っぽで、窓口で指さされた投資信託が一本、成長投資枠に入っている。
今すぐ売るかどうかは、決めなくていい。塾長も、売るかどうかは中身を見てからだと言っていた。
 ミサキ
人気かどうかじゃなくて、このメモで選ぶ。
次に積み立てる分は、この確かめ方で選び直そう
メモの最後に、「今持っている一本も、週末に1と2を確かめる」と書いた。
カフェラテは、すっかりぬるくなっていた。書き上がったページを見ていると、ふと、母の顔が浮かんだ。このメモ、母にも見せたい。でも、何て言って渡せばいいんだろう。
目次
投資信託を選ぶときは、費用と中身を確かめる
・投資信託にかかる3つの費用
・「インデックス運用」と「アクティブ運用」のちがい
・つみたて投資枠で買える商品の条件と、選び直すときの注意
この記事は、特定の商品や金融機関をすすめるものではない。ここでは、選ぶときに確かめる点を、金融庁の資料に沿って整理する。
まず費用。金融庁の資料では、投資信託の主な費用を、買うときに販売会社に払う「購入時手数料」、持っている間に保有額に応じて日々払う「信託報酬」、売るとき(解約するとき)に投資信託の財産に残す「信託財産留保額」の3つに分けている。信託報酬は、持っている間ずっとかかる費用だ。
次に中身。投資信託が何に投資しているかは、商品の説明書である交付目論見書で確かめられる(第13話)。運用のしかたは、大きく2つに分かれる。
- インデックス運用:日経平均株価やTOPIX、S&P500のような指数(市場全体や一定のルールで選んだ銘柄の値動きを、1つの値にまとめた指標)に連動することを目指す。費用は相対的に低い。
- アクティブ運用:調査や分析で銘柄を絞り込み、指数を上回ることを目指す。費用は相対的に高く、金融庁の資料は、成果が指数を下回る場合もあるとしている。
ここで一つ、予想してみてほしい。NISAのつみたて投資枠で買える投資信託の条件に当てはまらないものは、次のうちどれだろう。
- A 買うときの手数料が0円
- B 毎月、分配金を出す
- C 日経平均株価に連動することを目指す
答えは、Bだ。金融庁によると、つみたて投資枠で買える商品は、長期の積立・分散投資に適した一定の投資信託で、次のような条件を満たし、金融庁に届け出たものに限られる。
- 販売手数料は0%(ノーロード)。解約手数料(信託財産留保額を除く)や口座管理料もゼロ
- 信託報酬は一定の水準以下(たとえば、指定された指数に連動する投資信託なら、国内の資産が対象のもので0.5%以下、海外の資産が対象のもので0.75%以下。いずれも税抜き)
- 信託契約期間が無期限か20年以上
- 毎月分配型でない
- リスクを減らす目的など以外で、デリバティブ取引による運用をしない
指数に連動しないアクティブ運用の投資信託には、さらに、純資産額50億円以上・運用開始から5年以上などの実績も求められる。なお、成長投資枠でも、信託期間20年未満の投資信託や毎月分配型の投資信託などは、対象から外されている。
ただし、こうした条件を満たしていても、値下がりしないわけではない。全国銀行協会が説明するとおり、投資信託には元本保証がなく、預金保険の対象外だ(第16話)。条件は、選ぶ範囲をしぼる手がかりで、自分に合うかどうかは、上の費用と中身を見て確かめる。
最後に、選び直すときの注意。これから買う分の商品を選び直すことと、今持っている商品を売ることは、別のことだ。NISAで持っている商品を売ると、買ったときの金額(簿価)の分だけ、翌年以降に枠が戻る(第17話)。一方で金融庁は、NISA口座で出た損を、ほかの口座(一般口座や特定口座)の利益と差し引きすること(損益通算)はできず、翌年以降に繰り越すこともできない、としている。売るかどうかは、費用と中身を確かめてから、急がずに考えればいい。
ミサキ、勉強会の日を思い出す
次は、ミサキが塾長と初めて会った、勉強会の日の回想です。あの日、塾長は何と言ったのでしょう。
全話の目次を見る →© 2026 ビットコイン予備校. All rights reserved. キャラクター画像の無断転載・改変・二次利用を禁止します。
公式LINE|暗号通貨に関する情報を毎週配信
*LINE ID検索時「@176npczt」
質問・相談なども受付していますので、よろしくお願いいたします。