

ミサキの0からクリプト|第17話
 塾長(黒田慎吾)プロフィールを見る
 塾長(黒田慎吾)
ビットコイン予備校の運営者兼相談役。
Web事業運営とクリプト実務を経験し、目立つ数字や高利回りを先に見て出口確認が遅れた自身の失敗を、初心者に繰り返させないために相談に乗っている。答えを急がせず、ミサキが自分で確認質問を作れるように、順番を整えることを大事にしている。
© 2026 ビットコイン予備校. キャラクター画像の無断転載・改変・二次利用を禁止します。
画面を押すと閉じますミサキプロフィールを見る
 ミサキ
資産運用を学び始めた会社員。
NISAなどはすでに始めているが、暗号資産は未購入・未経験。分からないことをそのまま質問できる一方、大きな数字を先に比較してしまう癖がある。塾長とは初心者向けの勉強会で知り合って数か月になる。
© 2026 ビットコイン予備校. キャラクター画像の無断転載・改変・二次利用を禁止します。
画面を押すと閉じます第16話で、銀行のロビーで投資信託のパンフレットを読み、窓口で質問したミサキが、翌日の木曜の夜、自宅のソファで自分のNISAを開く場面です。
「母のこと、言えないな」。いつもは残高だけ見て閉じていたNISAの画面。初めて中身まで開いたミサキは、自分の選び方を思い出します。
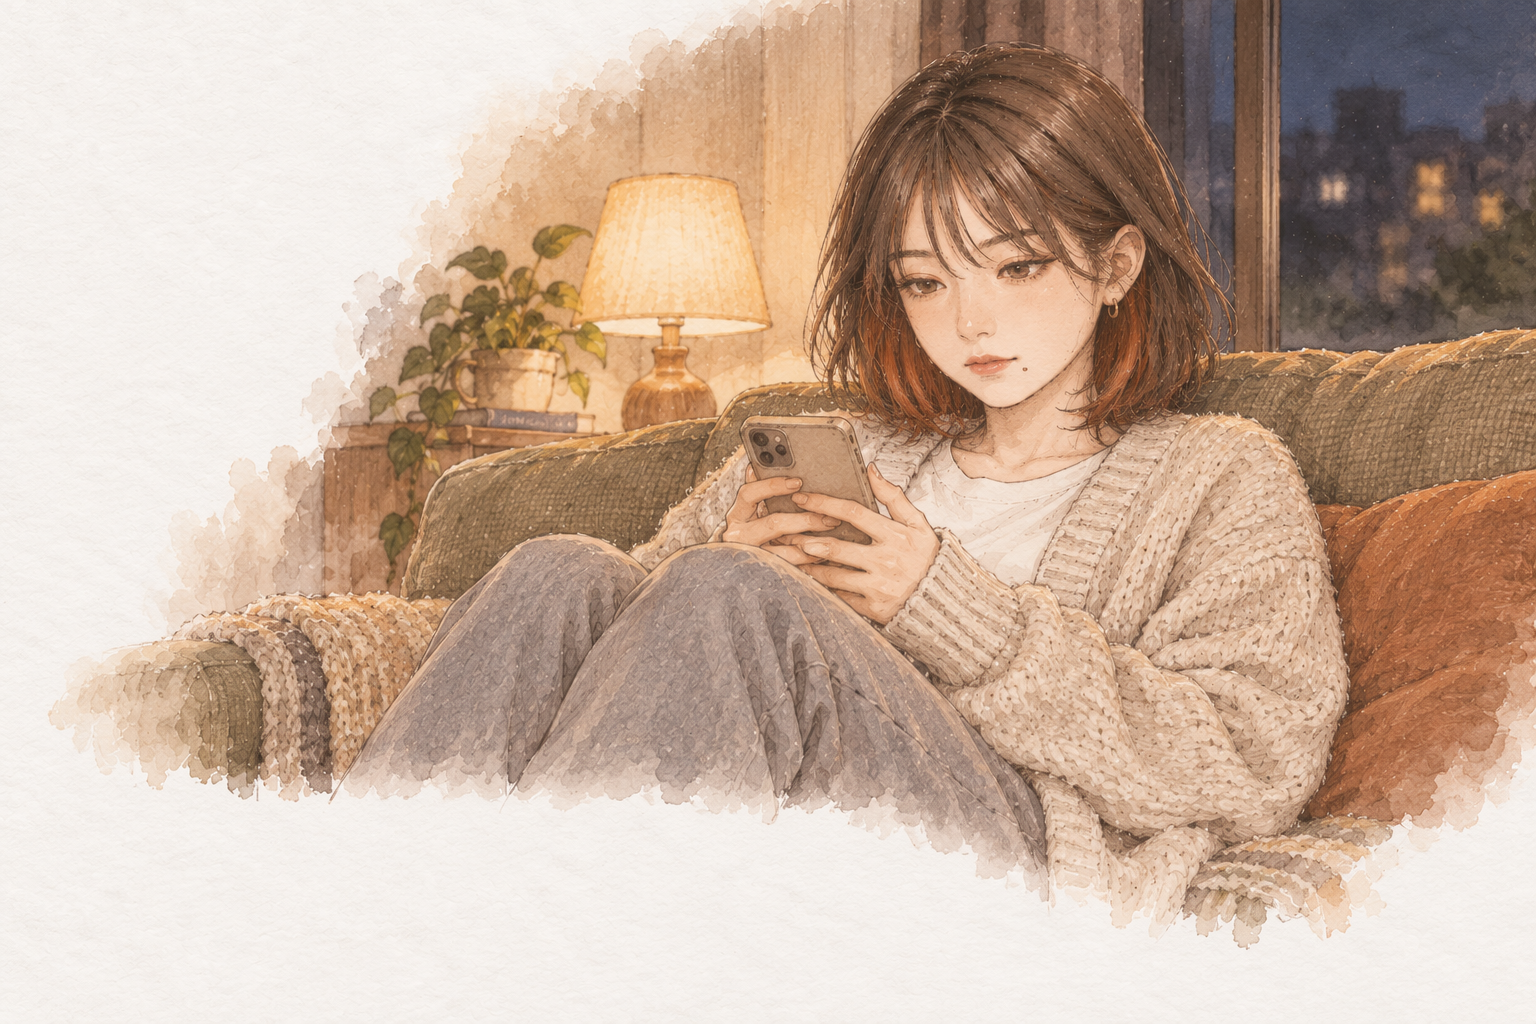
晩秋の木曜の夜。夕飯の片づけを終えたミサキは、ソファに座ってスマートフォンを手に取った。
昨日、銀行のロビーで見たポスターの「NISA」の大きな文字が、まだ頭に残っている。
NISAの口座は、給与口座のある銀行で作った。その銀行のアプリは、ときどき開いて評価額を見るだけで、いつもすぐに閉じていた。
今夜は、トップの数字の下の「保有商品」を、初めて押してみた。
「保有商品」の欄に、投資信託がひとつだけ並んでいる。名前が長くて、最後まで読んだことがない。
 ミサキ
これ、どうやって選んだんだっけ
思い出すのに、少し時間がかかった。今のNISAが始まった年の春、給与口座の手続きで銀行に行ったとき、窓口で「NISAはもうお始めですか」と聞かれた。差し出された一覧のいちばん上を指さされて、「こちらが人気です」。ミサキは、そのままうなずいた。
ミサキ母の「銀行だもの」に、あんなに引っかかってたのに。
私も、すすめられたのをそのまま選んでた
ミサキは小さく笑って、ソファの背にもたれた。母のこと、言えないな。
少し迷ってから、塾長にメッセージを送った。
 ミサキ
塾長、夜にすみません。
自分のNISA、初めて中身まで見てみました
ミサキ私も、母と同じでした。
銀行の窓口で「人気です」って言われたのを、そのまま買ってました
 塾長
俺なんて、利回りの数字だけ見て決めたことがある。
笑えないのは、こっちのほうだ
返事は、それだけだった。少しして、もう一通届いた。
塾長せっかく開いたなら、一つ確かめよう。
その投資信託は、NISAのどっちの枠に入ってる?
ミサキ枠……?
NISAって、ひとつじゃないんですか
塾長枠が二つある。
「つみたて投資枠」と「成長投資枠」だ。
画面のどこかに書いてあるはず
保有商品の名前の下に、灰色の小さな字があった。「成長投資枠」。
画面の上のほうには、二本の棒が並んでいる。「つみたて投資枠」の棒は、空っぽだった。
ミサキ成長投資枠、でした。
つみたて投資枠は、使ってないです
ミサキ会社の人がみんな「つみたてNISA」って言うので、私もそうだと思ってました
塾長呼び方が混ざりやすいところだな。
画面に、それぞれの枠の上限は出てる?
二本の棒の右はしに、それぞれ数字があった。
ミサキつみたて投資枠が年120万円、成長投資枠が年240万円です。
成長投資枠のほうが倍ですね。
じゃあ、こっちのほうがお得なんですか
 塾長
大きい数字から比べるのは、ミサキの癖だな。
それは1年に入れられる金額の上限だ。
大きいほうが得、という意味じゃない
ミサキ……また、やってました
塾長金融庁のNISAのページに、枠のしくみがまとまってる。
一緒に見よう
送られてきたリンクを開く。年間の上限の表の下に、「非課税保有限度額(総枠)」という言葉と、「1,800万円」の数字があった。
ミサキ1年の上限とは別に、全部で1,800万円の上限があるんですね。
成長投資枠は、そのうち1,200万円まで
ミサキ……じゃあ、今持ってるこれ。
売って、選び直したほうがいいんでしょうか
塾長それは、今夜決めなくていい。
売るかどうかは、中身を見てからだ
ミサキは、自分の画面に戻った。灰色の「成長投資枠」の字と、空っぽの棒。
 ミサキ
商品だけじゃなくて、枠のことも知らないまま始めてたんだ。
どの枠に、何が入っているか。
まずそこからでした
少し間があって、もう一通届いた。
 塾長
今夜のミサキの理解は、まさに「成長投資枠」だな
 ミサキ
……今のは、枠の外です
 塾長
……
 ミサキ
……笑うのは、非課税にしておきます
ミサキはもう一度、保有商品の長い名前を見た。窓口で指さされた、一覧のいちばん上。
もし選び直すなら、今度は何を見て選べばいいんだろう。
目次
NISAには「つみたて投資枠」と「成長投資枠」の2つの枠がある
・NISAの2つの枠と、1年に投資できる上限
・一生で使える上限(非課税保有限度額)と、非課税で持てる期間
・売ったときに、枠が戻るしくみ
金融庁によると、ふつうは株式や投資信託を売って得た利益や受け取った配当に、約20%の税金がかかる。NISAの口座で投資した分は、決まった上限まで、この税金がかからない。
2024年からのNISAには、2つの枠がある。
- つみたて投資枠:1年に120万円まで。長期の積立・分散投資に向いた枠。
- 成長投資枠:1年に240万円まで。個別の銘柄にまとめて投資することもできる。
2つの枠は同時に使えて、合わせると1年に360万円まで投資できる。年間の上限は「1年に入れられる金額の上限」で、上限が大きい枠のほうが得、という意味ではない。
1年ごとの上限とは別に、一生で使える上限もある。これを非課税保有限度額(総枠)といい、最大1,800万円。そのうち成長投資枠で使えるのは1,200万円までだ。非課税のまま持っていられる期間は、無期限になっている。
NISAの口座で持っている商品を売ると、売った商品を買ったときの金額(簿価)の分だけ、翌年以降に枠が戻り、もう一度使える。ただし金融庁は、売ったときの利益や損がなくなるわけではない、と注意している。
ミサキの場合、自分がどちらの枠で何を持っているかは、NISAの口座がある金融機関のアプリで見られた。その画面では、保有商品の名前の下に、枠の名前が書いてあった。
ミサキ、NISAを選び直す
次は、晩秋の駅ビルのカフェ。ミサキが、ここまで学んだことから、自分で選ぶときの確かめ方を書き出します。
全話の目次を見る →© 2026 ビットコイン予備校. All rights reserved. キャラクター画像の無断転載・改変・二次利用を禁止します。
公式LINE|暗号通貨に関する情報を毎週配信
*LINE ID検索時「@176npczt」
質問・相談なども受付していますので、よろしくお願いいたします。