

ミサキの0からクリプト|第16話
 塾長(黒田慎吾)プロフィールを見る
 塾長(黒田慎吾)
ビットコイン予備校の運営者兼相談役。
Web事業運営とクリプト実務を経験し、目立つ数字や高利回りを先に見て出口確認が遅れた自身の失敗を、初心者に繰り返させないために相談に乗っている。答えを急がせず、ミサキが自分で確認質問を作れるように、順番を整えることを大事にしている。
© 2026 ビットコイン予備校. キャラクター画像の無断転載・改変・二次利用を禁止します。
画面を押すと閉じますミサキプロフィールを見る
 ミサキ
資産運用を学び始めた会社員。
NISAなどはすでに始めているが、暗号資産は未購入・未経験。分からないことをそのまま質問できる一方、大きな数字を先に比較してしまう癖がある。塾長とは初心者向けの勉強会で知り合って数か月になる。
© 2026 ビットコイン予備校. キャラクター画像の無断転載・改変・二次利用を禁止します。
画面を押すと閉じます第15話で、母が毎月受け取っていたお金(投資信託の分配金)の最近の分が、母自身が出したお金の払い戻しだったと知ったミサキが、翌日の水曜の昼休み、用事で寄った自分の銀行で、窓口の人に一つだけ質問する場面です。
「預金と同じように、預金保険で守られるんですか」。パンフレットの裏に小さな字を見つけたミサキは、窓口で聞いてみることにします。
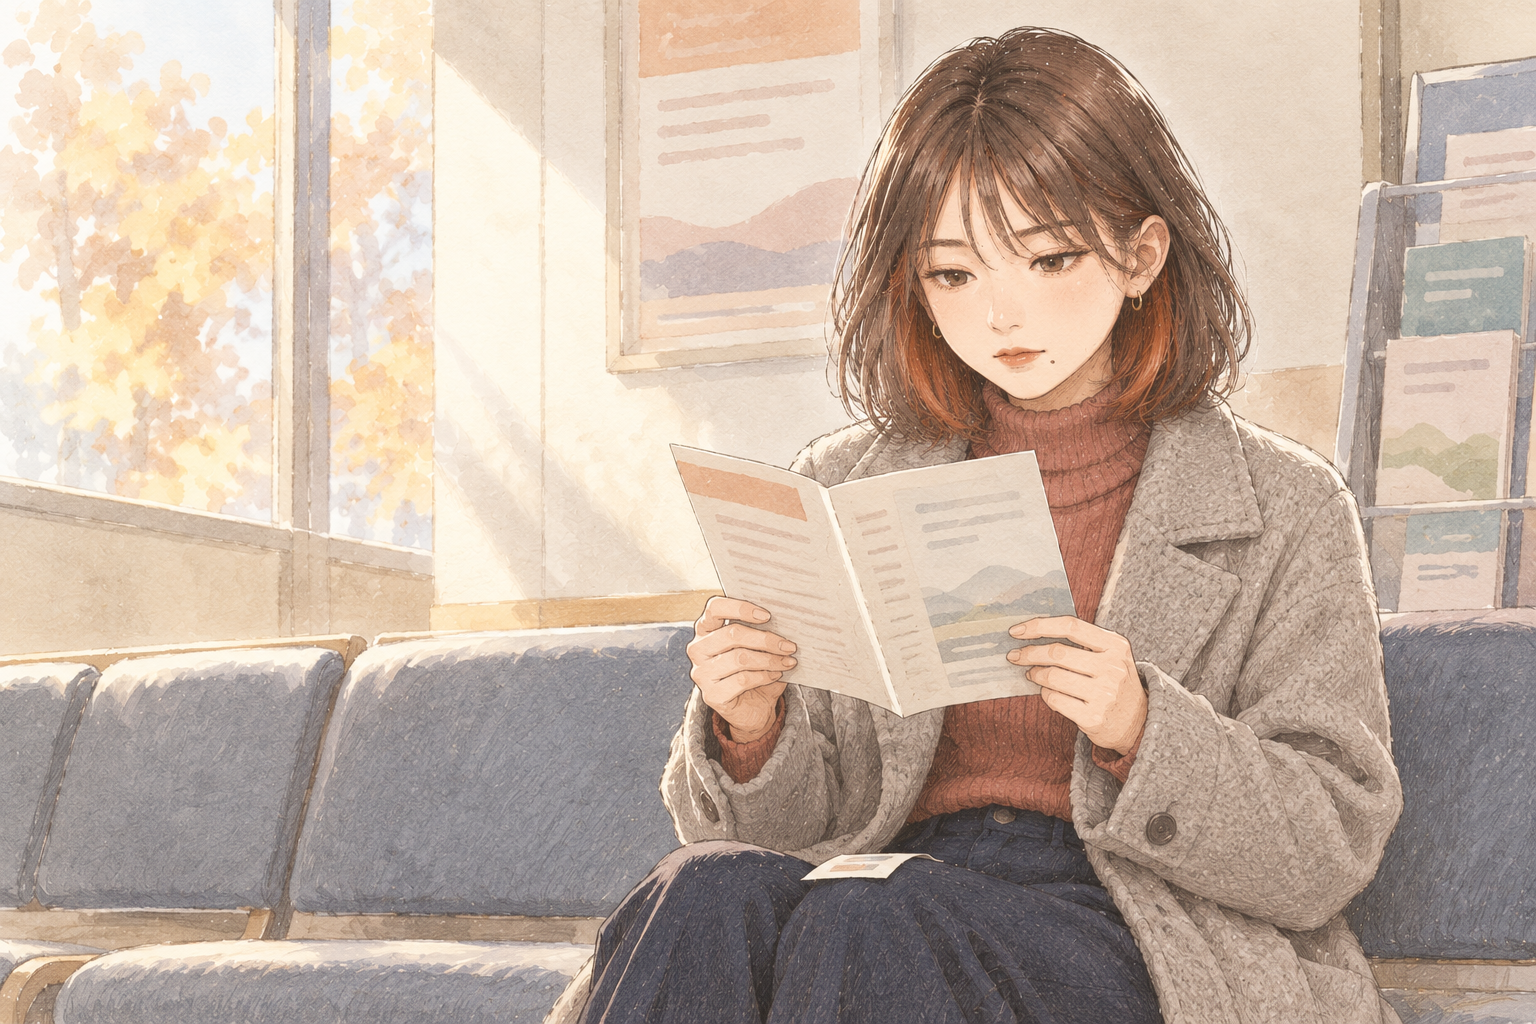
晩秋の水曜の昼休み。ミサキは、会社の近くにある自分の口座の銀行に寄った。読み取れなくなったキャッシュカードを、作り直してもらうためだ。
番号札は「47」。ロビーの長いすに座ると、窓口の上の画面は、まだ「41」だった。
壁には、NISAや投資信託、保険のポスターが並んでいる。長いすの横のラックにも、同じ色のパンフレットが差してあった。
先週の金曜の夜、電話で母が笑って言ったことを思い出す。「あれはちゃんとしてるから大丈夫よ。ほら、銀行だもの」。母が銀行ですすめられて買った、投資信託のことだ。
昨日、その分配金の最近の分が、母自身が出したお金の払い戻しだったと分かったばかりだった。銀行で買ったものなのに、と思う。
ミサキは「投資信託」と書かれた一冊を抜いて、開いた。表には、明るい色の円グラフ。裏返すと、いちばん下に小さな字の囲みがあって、「預金ではありません」「元本の保証はありません」とあった。
銀行で売っているのに、預金ではない。
前に図書館で、預金保険の対象の一覧を見たことがある。銀行が破綻したときに、預けたお金を守る仕組みだ。銀行は、その一覧に入っていた。だから、銀行で買ったものなら守られるのだと、なんとなく思っていた。
画面の数字が「47」に変わった。ミサキはパンフレットを持ったまま窓口へ行き、カードの作り直しの書類に名前を書いた。新しいカードは、後日、郵送で届くという。
 ミサキ
あの、カードとは別のことで、ひとつだけ聞いてもいいですか
はい、どうぞ
 ミサキ
これ、こちらで買えるんですよね。
預金と同じように、預金保険で守られるんですか
窓口の人は、パンフレットの裏の囲みを指でさした。
こちらは、預金保険の対象にはならないんです。
預金保険で守られるのは預金などで、投資信託は預金ではないので
ミサキでも、銀行の窓口で売ってるのに……
はい、お取り扱いはしています。
ただ、預金とは別の商品なんです。
値動きがあるので、買ったときの金額より減ることもあります
 ミサキ
……母が、「銀行だもの」って言ってたんです。
私も、銀行で買ったものなら守られると思ってました。
母も私も、預金と投資信託を、いっしょにしてたんだ
よろしければ、そのパンフレット、お持ちください
ミサキありがとうございます。
今度、母と一緒に見てみます
パンフレットをバッグにしまって、出口へ向かう。ドアの手前で振り返ると、入ってきたときと同じポスターが並んでいた。いちばん端の一枚は、NISAだった。
自分も、NISAは始めている。でも、何が入っているのか、最後にちゃんと見たのはいつだっただろう。
目次
「元本保証」があるかどうかは、どこで買ったかでは決まらない
・「元本保証」の意味と、投資信託に元本保証がないこと
・預金保険で守られるものと、守られないもの
・持っている商品が預金かどうかの確かめ方
この記事では、最初に出したお金を元本と呼ぶ。そして元本保証は、「その商品として、元本が減らずに返ってくると約束されていること」の意味でだけ使う。
投資信託には、この元本保証がない。全国銀行協会は、投資信託を「預金とはまったく異なる商品で、元本保証がなく預金保険の対象外」と説明している。金融庁も、投資信託は国内外の株式や債券などに投資していて価格が変わり続けるので、預金とは違い、投資した金額より受け取る金額が少なくなる「元本割れ」が起きることがある、としている。「元本確保型」と呼ばれる投資信託もあるが、金融庁によると、元本を確保するような運用を目指しているだけで、元本保証をしている商品ではない。
ここで一つ、予想してみてほしい。銀行が破綻したとき、預金保険で守られるのは、次のうちどれだろう。
- A 利息のつく普通預金
- B 外貨預金
- C 銀行の窓口で買った投資信託
答えは、Aだけだ。預金保険は、元本保証とは別の仕組みで、金融機関が破綻したときに預金などを守る保険制度だ。預金保険機構の説明では、利息のつく普通預金や定期預金、定期積金などは、1つの金融機関ごとに預金者1人あたり「元本1,000万円までと破綻日までの利息等」が守られる(利息のつかない普通預金などの決済用預金は全額)。一方、外貨預金は、名前に「預金」と付いていても、預金保険の対象外だ。Cの投資信託は、上の全国銀行協会の説明のとおり、預金保険の対象外になる。
ミサキが図書館で見た一覧(第8話)は、「どの金融機関が預金保険の対象か」の一覧だ。そこに銀行が入っていても、銀行で買ったものが全部守られるわけではない。銀行で買ったかどうかと、その商品が預金かどうかは、別のことだ。
第12話で見たとおり、銀行法施行規則で、銀行は投資信託などを扱うとき、客に「預金等ではないこと」「元本の返済が保証されていないこと」や、預金保険の保険金が支払われる対象にならないことなどを説明し、店の中の目につきやすい場所にも掲示することになっている。ミサキがパンフレットの裏で見た囲みも、この取り違えを防ぐためのものだ。持っている商品が預金かどうかは、こうした注意書きや、買ったときに受けた説明(書面など)で確かめられる。
銀行の窓口で売っている投資信託でも、銀行は「元本の返済が保証されていないこと」を説明し、掲示することになっている。反対に、「元本も保証します!」と言ってくる投資の誘いには気をつけたい。金融庁は、未公開株やファンドなどの勧誘で「必ず儲かります!」「元本も保証します!」のように言われたら、詐欺的商法の可能性が高いとして、取引を見合わせるようすすめている。ミサキの母が知り合いにすすめられた暗号資産の話(第10話)のように、投資の誘いは、銀行の外の身近な人から来ることもある。
ミサキ、自分のNISAを開く
次は、晩秋の自宅のソファ。ミサキが、自分のNISAの中身を、初めてちゃんと開いてみます。
全話の目次を見る →© 2026 ビットコイン予備校. All rights reserved. キャラクター画像の無断転載・改変・二次利用を禁止します。
公式LINE|暗号通貨に関する情報を毎週配信
*LINE ID検索時「@176npczt」
質問・相談なども受付していますので、よろしくお願いいたします。